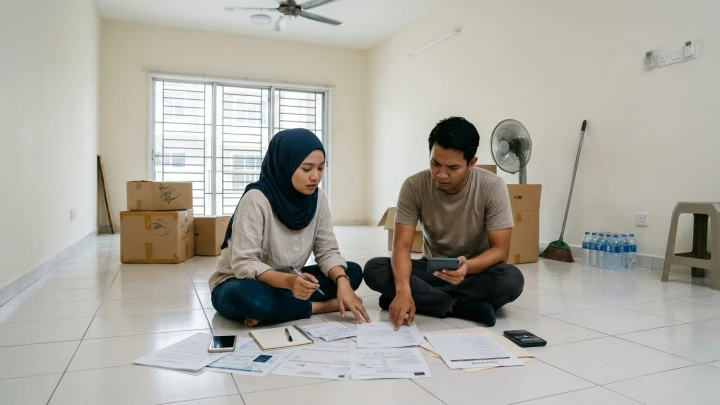
Beli Rumah Pertama? Ini 12 Kos Tersembunyi Yang Perlu Disediakan
Memiliki rumah sendiri sememangnya menjadi impian ramai orang lebih-lebih lagi bagi mereka yang baru memulakan kehidupan berkeluarga atau ingin mempunyai kediaman sendiri selepas bertahun-tahun menyewa.
Namun, sebelum membuat keputusan membeli rumah, ada beberapa perkara penting yang perlu diberi perhatian khususnya melibatkan perancangan kewangan. Ini kerana kos membeli rumah sebenarnya tidak terhad kepada wang pendahuluan atau deposit semata-mata.
Ramai bakal pembeli hanya mengira jumlah deposit dan anggaran ansuran bulanan yang perlu dibayar kepada pihak bank. Sedangkan, terdapat beberapa perbelanjaan lain yang turut terlibat sepanjang proses pembelian termasuk yuran guaman, duti setem, kos penilaian hartanah dan perbelanjaan selepas menerima kunci.
Jika tidak dirancang dengan baik, kos tambahan ini boleh menyebabkan bajet yang disediakan menjadi tidak mencukupi.
Jadi, bagi yang sedang merancang untuk membeli rumah pertama, berikut merupakan 12 kos yang perlu diketahui supaya anda boleh membuat persediaan lebih awal.
1. Deposit atau wang pendahuluan rumah
Antara perkara pertama yang perlu disediakan ketika membeli rumah ialah wang pendahuluan atau deposit.
Bagi pembelian yang mendapat pembiayaan bank sebanyak 90 peratus, pembeli biasanya perlu menyediakan baki 10 peratus daripada harga rumah menggunakan wang sendiri.
Sebagai contoh, jika harga rumah yang ingin dibeli ialah RM300,000, jumlah deposit yang perlu disediakan adalah sebanyak RM30,000.
Walau bagaimanapun, jumlah pembiayaan sebenar bergantung pada kelayakan pemohon dan keputusan pihak bank. Ada juga projek perumahan yang menawarkan pakej tertentu kepada pembeli tertakluk kepada terma dan syarat.
2. Yuran guaman perjanjian jual beli (SPA)
Selepas bersetuju membeli rumah, satu lagi perbelanjaan yang perlu diambil kira ialah yuran guaman bagi penyediaan perjanjian jual beli atau Sale and Purchase Agreement (SPA).
Dokumen ini penting kerana ia mengandungi butiran transaksi, harga hartanah, tanggungjawab pembeli dan penjual serta syarat-syarat berkaitan pembelian.
Bagi transaksi biasa, kadar yuran guaman tertakluk kepada Solicitors' Remuneration Order 2023. Kadar skala asas bagi harga rumah sehingga RM500,000 ialah 1.25 peratus tertakluk kepada peruntukan dan kadar khas yang berkenaan.
Selain yuran profesional, pembeli juga perlu mengambil kira kos disbursement seperti carian rasmi, pendaftaran dan perbelanjaan dokumentasi yang berkaitan.
3. Duti setem pindah milik hartanah
Duti setem merupakan bayaran yang dikenakan ke atas dokumen pindah milik hartanah. Jumlahnya dikira berdasarkan nilai hartanah atau harga belian yang berkenaan mengikut peraturan ditetapkan.
Kadar biasa duti setem pindah milik adalah seperti berikut:
1 peratus bagi RM100,000 pertama.
2 peratus bagi RM400,000 berikutnya.
3 peratus bagi RM500,000 berikutnya.
4 peratus bagi baki nilai melebihi RM1 juta.
Bagaimanapun, ada berita baik untuk pembeli rumah pertama yang layak. Kerajaan telah melanjutkan pengecualian duti setem 100 peratus bagi pembelian rumah pertama berharga sehingga RM500,000 untuk warganegara Malaysia.
Pengecualian ini melibatkan instrumen pindah milik dan perjanjian pinjaman bagi perjanjian jual beli yang ditandatangani antara 1 Januari 2026 hingga 31 Disember 2027, tertakluk kepada syarat kelayakan.
Oleh itu, bakal pembeli digalakkan menyemak kelayakan masing-masing kerana pengecualian ini dapat membantu mengurangkan kos awal pembelian rumah.
4. Yuran guaman perjanjian pinjaman bank
Selain perjanjian jual beli, pembeli yang menggunakan pembiayaan perumahan juga perlu mengambil kira yuran guaman bagi penyediaan dokumen pinjaman.
Perkara ini sering terlepas pandang kerana ada yang menyangka bayaran peguam untuk urusan SPA sudah merangkumi keseluruhan proses pembelian.
Sebenarnya, kedua-dua dokumen tersebut mempunyai urusan guaman yang berbeza. Yuran bagi perjanjian pinjaman pula bergantung pada jumlah pembiayaan dan kadar yang ditetapkan mengikut peraturan berkaitan.
Justeru, pembeli disarankan meminta anggaran kos daripada firma guaman lebih awal supaya boleh menyediakan peruntukan yang mencukupi.
5. Yuran penilaian hartanah
Bagi pembelian rumah subsale atau rumah terpakai, bank mungkin memerlukan penilaian hartanah untuk menentukan nilai pasaran semasa kediaman tersebut.
Penilaian ini biasanya dilakukan oleh penilai hartanah profesional yang dilantik mengikut keperluan pembiayaan.
Kos yang dikenakan bergantung pada nilai hartanah dan skop kerja penilaian. Walaupun jumlahnya mungkin tidak sebesar deposit rumah, perbelanjaan ini tetap perlu dimasukkan dalam perancangan kewangan.
6. Insurans atau takaful pembiayaan rumah
Satu lagi perkara yang perlu difahami ialah perlindungan insurans atau takaful berkaitan pinjaman perumahan.
Antara pilihan yang biasa ditawarkan ialah Mortgage Reducing Term Assurance (MRTA) dan Mortgage Level Term Assurance (MLTA). Bagi pembiayaan Islam, terdapat pilihan perlindungan takaful seperti MRTT dan MLTT.
Secara ringkas, MRTA atau MRTT mempunyai jumlah perlindungan yang berkurangan mengikut baki pembiayaan manakala MLTA atau MLTT menawarkan jumlah perlindungan yang kekal sepanjang tempoh perlindungan.
Kos perlindungan bergantung pada umur, jumlah pembiayaan, tempoh pinjaman dan pelan yang dipilih. Pembeli perlu menyemak sama ada perlindungan tersebut diwajibkan oleh bank atau ditawarkan sebagai pilihan.
7. Deposit utiliti dan pemasangan meter
Apabila menerima kunci rumah, pembeli mungkin perlu mengeluarkan wang untuk mengaktifkan akaun utiliti bagi kediaman baharu.
Antara perbelanjaan yang perlu diberi perhatian termasuk deposit elektrik, deposit air serta caj pemasangan atau sambungan sekiranya berkenaan.
Jumlah bayaran bergantung pada penyedia perkhidmatan, jenis kediaman dan keperluan pemasangan. Walaupun kelihatan seperti perbelanjaan kecil, jika dikumpulkan dengan kos lain, jumlahnya boleh menjadi agak besar.
8. Deposit penyelenggaraan dan sinking fund
Bagi mereka yang membeli rumah jenis strata seperti kondominium, pangsapuri atau apartmen, bayaran penyelenggaraan juga perlu dimasukkan dalam bajet.
Bayaran ini digunakan untuk menampung kos pengurusan dan penjagaan kawasan bersama seperti lif, koridor, taman permainan, kolam renang serta kemudahan lain.
Selain itu, pemilik juga perlu mengambil kira sinking fund yang digunakan untuk kerja pembaikan dan penyelenggaraan jangka panjang bangunan.
Semak kadar bayaran bulanan serta sebarang deposit yang dikenakan oleh pihak pengurusan sebelum membuat keputusan membeli.
9. Kos renovasi dan pembaikan rumah
Selepas menerima kunci, tidak semestinya rumah tersebut sudah lengkap dengan semua keperluan untuk diduduki.
Ada pemilik yang perlu melakukan beberapa kerja tambahan seperti mengecat dinding, memasang grill, membuat kabinet dapur atau membaiki kerosakan kecil.
Antara kerja yang mungkin memerlukan perbelanjaan tambahan termasuk pemasangan kabinet dapur, grill dan pintu keselamatan, mengecat semula dinding serta pemasangan lampu, kipas dan penghawa dingin.
Selain itu, pemilik juga mungkin perlu mengeluarkan wang untuk membaiki kerosakan kecil seperti masalah paip atau kebocoran sebelum rumah selesa untuk diduduki.
Sebaiknya, utamakan kerja yang benar-benar diperlukan terlebih dahulu. Elakkan melakukan renovasi besar-besaran jika kewangan masih belum stabil selepas pembelian rumah.
10. Kos perabot dan kelengkapan rumah
Rumah kosong juga memerlukan perbelanjaan untuk menyediakan perabot serta kelengkapan asas sebelum boleh diduduki dengan selesa.
Antara barangan yang biasanya diperlukan termasuk katil, tilam, sofa, meja makan, peti sejuk, mesin basuh dan peralatan memasak.
Bagi mengelakkan perbelanjaan berlebihan, pembeli boleh menyediakan senarai barang mengikut keutamaan.
Tidak perlu membeli semuanya dalam satu masa. Mulakan dengan kelengkapan asas seperti tempat tidur, peti sejuk dan peralatan memasak sebelum menambah barangan lain secara berperingkat.
11. Kos pindah rumah
Perbelanjaan untuk berpindah juga perlu diambil kira khususnya bagi mereka yang mempunyai banyak perabot dan barangan peribadi.
Kos ini boleh melibatkan sewaan lori, upah pekerja mengangkat barang, kotak pembungkusan serta perkhidmatan pemindahan yang diperlukan.
Jumlahnya bergantung pada jarak perjalanan, kuantiti barang dan jenis perkhidmatan yang dipilih. Untuk berjimat, pembeli boleh membandingkan beberapa penyedia perkhidmatan sebelum membuat tempahan.
12. Cukai taksiran dan cukai tanah
Selepas memiliki rumah, terdapat juga komitmen berkaitan hartanah yang perlu dibayar secara berkala.
Antaranya ialah cukai taksiran yang dikenakan oleh pihak berkuasa tempatan berdasarkan nilai tahunan hartanah serta cukai tanah yang dibayar kepada kerajaan negeri.
Bagi hartanah strata, pemilik mungkin perlu membayar cukai petak mengikut sistem dan peraturan negeri masing-masing.
Walaupun bayaran ini tidak semestinya perlu dibuat ketika menerima kunci, ia tetap merupakan komitmen kewangan sepanjang tempoh memiliki rumah.

Kesimpulannya, membeli rumah pertama memerlukan persediaan kewangan yang lebih menyeluruh daripada sekadar menyediakan wang deposit. Ada pelbagai kos lain yang perlu ditanggung sebelum dan selepas menerima kunci.
Dengan memahami setiap perbelanjaan ini lebih awal, bakal pembeli dapat menyusun bajet dengan lebih baik dan mengelakkan masalah kewangan selepas berpindah ke kediaman sendiri.
Tidak salah mengambil masa untuk mengumpul simpanan tambahan sebelum membeli rumah. Yang penting, pastikan keputusan tersebut dibuat berdasarkan kemampuan kewangan sebenar supaya impian memiliki rumah sendiri tidak bertukar menjadi beban pada kemudian hari.